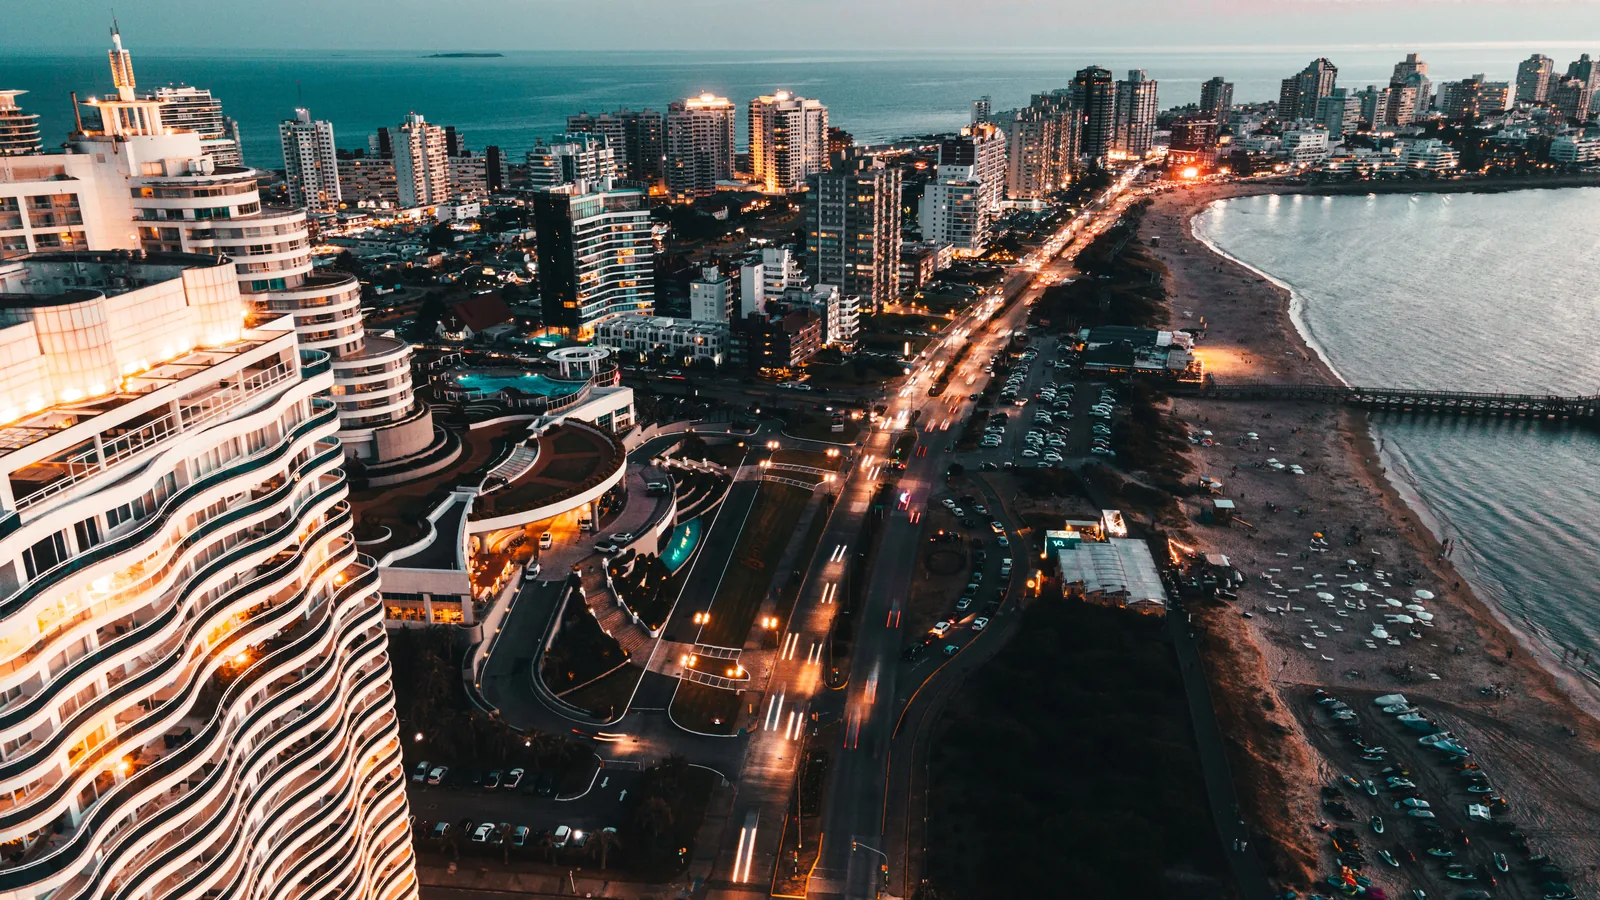
Punta del Este ao entardecer. Foto: Pedro Slinger / Pexels
Nos últimos anos, a busca por residência fiscal na América Latina por indivíduos de alto patrimônio (HNWIs) se intensificou. Fatores como a carga tributária nos países de origem, a instabilidade política ou econômica regional e o desejo de uma base estável para o patrimônio familiar impulsionaram muitos em direção a destinos que oferecessem uma combinação de baixa carga, facilidade de acesso e certo grau de previsibilidade.
O Paraguai emergiu com força nesse mapa. Seu sistema territorial puro — que tributa essencialmente apenas a renda de fonte local —, carga tributária reduzida, custo de vida competitivo e processo de residência relativamente acessível o posicionaram como um competidor real, especialmente entre brasileiros e outros perfis que priorizavam a otimização fiscal imediata. Para um segmento específico de investidores e famílias, a proposta era clara e atrativa.
Essa narrativa, no entanto, acaba de encontrar um ponto de fricção significativo. Segundo uma nota oficial da Corte Suprema de Justiça do Paraguai de 5 de novembro de 2026, que socializa uma comunicação da Superintendência de Bancos, o Diretório do Banco Central do Paraguai determinou o início do procedimento de resolução do Ueno Bank S.A. pela Resolução n.º 1, Ata n.º 49, de 2 de novembro de 2026, com fundamento no artigo 13, inciso b), da Lei n.º 2.334/03. Segundo a BBC News Mundo em 5 de novembro de 2026, o presidente Santiago Peña apresentou sua renúncia sob pressão de um impeachment. Esta nota não apresenta essa renúncia como um ato oficial confirmado da Presidência ou do Congresso. Independentemente do desfecho final, o episódio danifica a percepção de previsibilidade e de segurança patrimonial que muitos HNWIs buscavam. Quando a principal promessa de um destino é “regras claras e estabilidade”, um choque bancário dessa magnitude obriga a revisar a análise de risco.
Nesse contexto, o Uruguai consolida sua posição como a opção mais robusta e séria da região para quem busca resguardar patrimônio e, ao mesmo tempo, uma base de vida de qualidade.
Os pilares que marcam a diferença
Estabilidade institucional e Estado de Direito. O Uruguai é consistentemente classificado como uma das poucas democracias plenas da América Latina, com baixos níveis de corrupção percebida e continuidade de políticas públicas através de diferentes governos. As regras não mudam de maneira abrupta segundo o ciclo político. Para um HNWI que planeja a 10 ou 20 anos, essa previsibilidade institucional tem um valor difícil de quantificar em uma planilha tributária.
Sistema financeiro sólido e profundamente dolarizado. O sistema bancário uruguaio demonstrou resiliência histórica frente a crises regionais. É altamente dolarizado, opera com padrões internacionais de compliance e acordos de intercâmbio de informação tributária, inclusive um acordo com os Estados Unidos que as páginas oficiais do MEF e da DGI classificam como Acordo de Intercâmbio de Informação (AII) — assinado em 24 de outubro de 2023, em vigor a partir de 10 de novembro de 2024, aprovado pela Lei 20.351. Não se apresenta aqui como um IGA FATCA. Manter poupanças em dólares não elimina os riscos bancários.
Rede de tratados e segurança jurídica internacional. O Uruguai conta com convenções para evitar a dupla tributação com vários países relevantes, incluindo o Brasil (o MEF lista o CDI com o Brasil em vigor desde 21 de julho de 2023, com efeitos a partir de 1.º de janeiro de 2024). Isso reduz o risco de questionamentos por parte do fisco do país de origem e facilita estruturas mais limpas para quem mantém vínculos econômicos ou societários no exterior. A existência de tratados não é um detalhe menor quando se analisa a robustez de uma estratégia de residência fiscal.
Marco tributário previsível e o regime de impatriados. O Uruguai mantém um enfoque predominantemente territorial, com um regime específico para novos residentes fiscais. Nos termos do artigo 24-bis do Título 7 do Texto Ordenado 2023 (acrescentado pelo artigo 648 da Lei 20.446, de 16 de dezembro de 2025; publicação IMPO de 8 de janeiro de 2026), as pessoas físicas que adquiram residência fiscal a partir de 1.º de janeiro de 2026 poderão optar, uma única vez, por tributar o Imposto sobre as Rendas dos Não Residentes (IRNR) sobre as rendas de capital de fonte estrangeira a que se refere o artigo 6.º, primeiro inciso, numeral 2 — no exercício fiscal em que se verifique a mudança de residência e durante os dez exercícios fiscais seguintes — desde que não tenham sido residentes fiscais nos dois exercícios imediatamente anteriores e não tenham aplicado o regime do artigo precedente (com as exceções previstas na lei). A opção também exige, em cada exercício relevante, ou mais de 183 dias de presença física no Uruguai (Título 7, artigo 2.º, literal A), ou investimentos em imóveis superiores a UI 12.500.000 (imóveis adquiridos a partir de 1.º de setembro de 2025; o custo fiscal de imóveis urbanos do interior em departamentos sem costa sobre o Rio da Prata ou o Oceano Atlântico incrementa-se em 100%), ou capitalização anual de pelo menos UI 625.000 em fundos de investimento destinados a financiar projetos produtivos ou pesquisa ou inovação aplicadas, conforme a regulamentação. Após esse prazo, essas rendas passam ao IRPF; o artigo 37(B) do Título 7 estabelece a alíquota de 12% para “Restantes Rentas”, com regimes opcionais ulteriores no artigo 24-bis (incluindo IRPF a 50% da alíquota por cinco exercícios adicionais, ou montantes fixos em UI, sujeito a condições). O sistema é mais exigente do que há alguns anos, mas está previsto em lei e regulamento e opera dentro de um marco institucional estável.
Qualidade de vida e ambiente para famílias. Além do aspecto fiscal, o Uruguai oferece níveis de segurança pessoal, educação privada de alto padrão, infraestrutura de saúde e um estilo de vida especialmente atrativo para famílias com filhos. Zonas como Carrasco, Punta del Este, José Ignacio ou La Tahona combinam tranquilidade, natureza e serviços de primeiro nível. Para muitos HNWIs, a “proteção patrimonial” não se limita à otimização tributária: inclui a possibilidade de viver com tranquilidade e projetar um ambiente estável para a próxima geração.
Real estate como âncora
Nesse esquema, o real estate de luxo no Uruguai funciona como uma dupla âncora: pode servir como causal de residência fiscal (e, cumprindo limiares, como condição do regime de impatriados) e, ao mesmo tempo, como um ativo tangível que pode apoiar um plano residencial de longo prazo. Um imóvel na costa ou em um condomínio fechado pode servir de base para viver no Uruguai. Seu valor e sua liquidez podem mudar; não se garantem preservação de capital nem rendimentos.
O Uruguai não é — nem pretende ser — o destino de menor carga tributária permanente da região. O Paraguai, e outros, podem continuar sendo mais atrativos para perfis que se mudam de verdade, têm rendas quase exclusivamente de fonte estrangeira e toleram um maior risco institucional em troca de um sistema territorial que, em regra, não tributa rendas de fonte estrangeira. No entanto, para o segmento de HNWIs que prioriza a segurança patrimonial, a solidez institucional, a qualidade de vida familiar e a previsibilidade de longo prazo, a crise recente no Paraguai reforça o argumento central: a alíquota mais baixa nem sempre é a opção mais racional.
Em um ambiente regional onde os choques institucionais aparecem com certa frequência, o Uruguai se destaca por algo mais valioso do que uma taxa nominal: um sistema que, ao longo do tempo, demonstrou ser difícil de questionar. Para quem busca um lugar sério onde ancorar patrimônio e família, essa reputação continua sendo seu principal ativo competitivo.