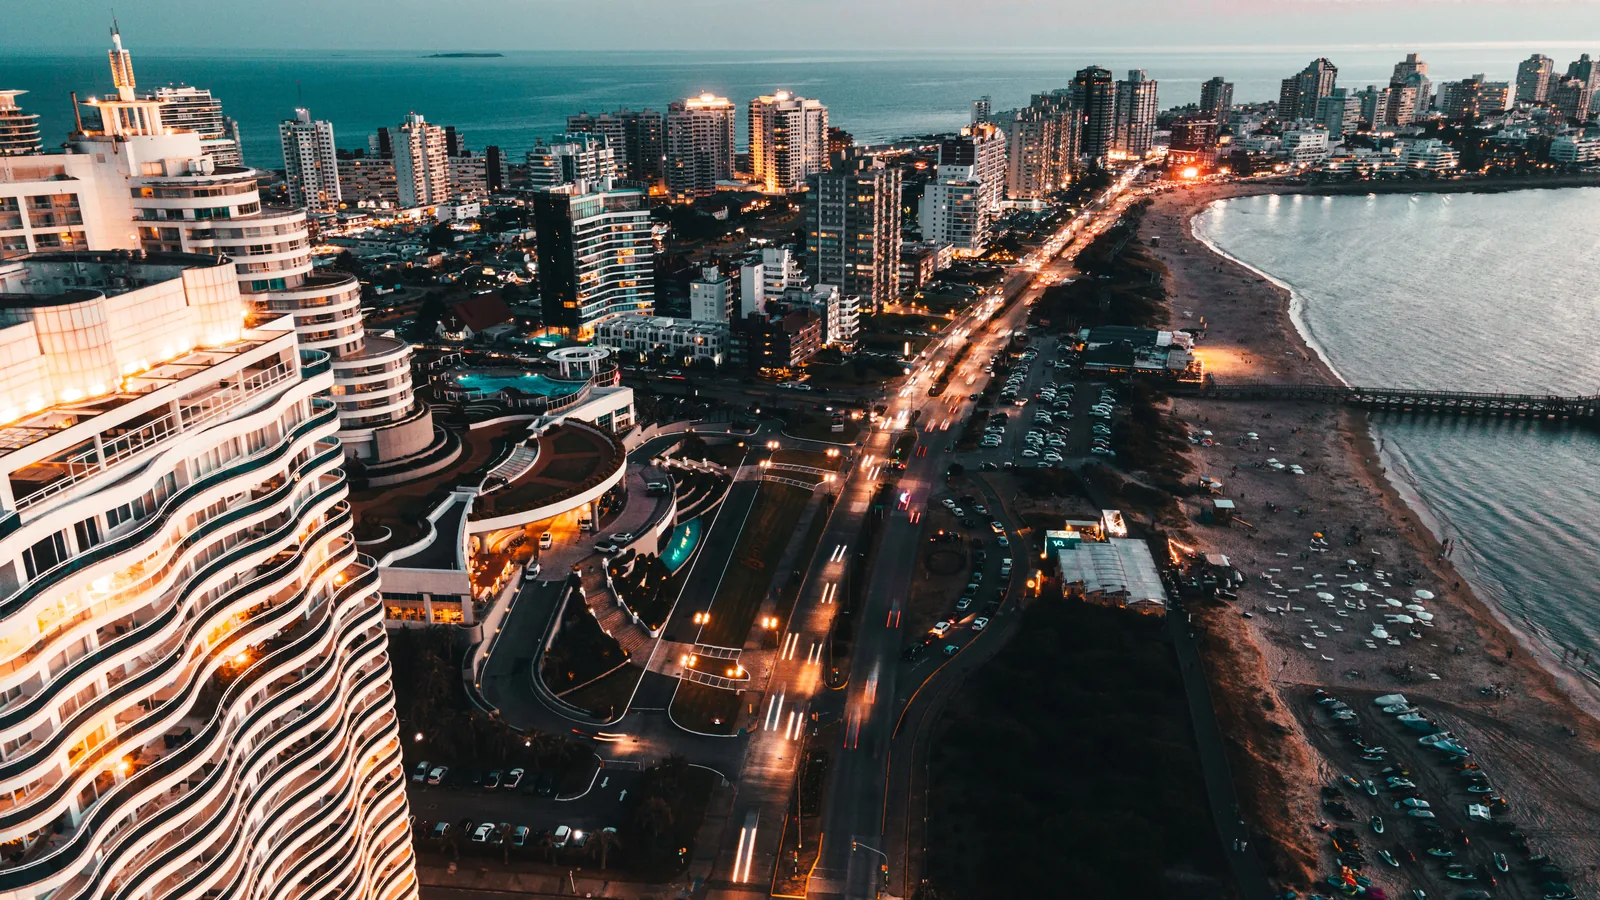
Punta del Este al atardecer. Foto: Pedro Slinger / Pexels
En los últimos años, la búsqueda de residencia fiscal en América Latina por parte de individuos de alto patrimonio (HNWIs) se intensificó. Factores como la carga tributaria en países de origen, la inestabilidad política o económica regional y el deseo de una base estable para el patrimonio familiar empujaron a muchos hacia destinos que ofrecieran una combinación de baja carga, facilidad de acceso y cierto grado de previsibilidad.
Paraguay emergió con fuerza en ese mapa. Su sistema territorial puro —que grava esencialmente solo la renta de fuente local—, una carga impositiva reducida, un costo de vida competitivo y un proceso de residencia relativamente accesible lo posicionaron como un competidor real, especialmente entre brasileños y otros perfiles que priorizaban la optimización fiscal inmediata. Para un segmento específico de inversores y familias, la propuesta era clara y atractiva.
Esa narrativa, sin embargo, acaba de encontrar un punto de fricción significativo. Según una nota oficial de la Corte Suprema de Justicia del Paraguay del 5 de noviembre de 2026, que socializa una comunicación de la Superintendencia de Bancos, el Directorio del Banco Central del Paraguay dispuso el inicio del procedimiento de resolución de Ueno Bank S.A. mediante la Resolución N.º 1, Acta N.º 49, del 2 de noviembre de 2026, por la causal del artículo 13, inciso b), de la Ley N.º 2.334/03. Según BBC News Mundo el 5 de noviembre de 2026, el presidente Santiago Peña presentó su renuncia bajo presión de un juicio político. Esta nota no presenta esa renuncia como un acto oficial confirmado de la Presidencia o del Congreso. Independientemente del desenlace final, el episodio daña la percepción de previsibilidad y de seguridad patrimonial que muchos HNWIs buscaban. Cuando la principal promesa de un destino es “reglas claras y estabilidad”, un shock bancario de este calibre obliga a revisar el análisis de riesgo.
En este contexto, Uruguay consolida su posición como la opción más robusta y seria de la región para quienes buscan resguardar patrimonio y, al mismo tiempo, una base de vida de calidad.
Los pilares que marcan la diferencia
Estabilidad institucional y Estado de derecho. Uruguay es consistentemente clasificado como una de las pocas democracias plenas de América Latina, con bajos niveles de corrupción percibida y una continuidad de políticas públicas a través de distintos gobiernos. Las reglas no cambian de manera abrupta según el ciclo político. Para un HNWI que planifica a 10 o 20 años, esa previsibilidad institucional tiene un valor difícil de cuantificar en una planilla tributaria.
Sistema financiero sólido y profundamente dolarizado. El sistema bancario uruguayo ha demostrado resiliencia histórica frente a crisis regionales. Es altamente dolarizado, opera con estándares internacionales de compliance y acuerdos de intercambio de información tributaria, entre ellos un acuerdo con los Estados Unidos que las páginas oficiales del MEF y de la DGI clasifican como Acuerdo de Intercambio de Información (AII) —firmado el 24 de octubre de 2023, vigente desde el 10 de noviembre de 2024, aprobado por la Ley 20.351—. No se presenta aquí como un IGA FATCA. Mantener ahorros en dólares no elimina los riesgos bancarios.
Red de tratados y seguridad jurídica internacional. Uruguay cuenta con convenios para evitar la doble imposición con varios países relevantes, incluido Brasil (el MEF lista el CDI con Brasil en vigor desde el 21 de julio de 2023, con efectos a partir del 1.º de enero de 2024). Esto reduce el riesgo de cuestionamientos por parte del fisco del país de origen y facilita estructuras más limpias para quienes mantienen vínculos económicos o societarios en el exterior. La existencia de tratados no es un detalle menor cuando se analiza la robustez de una estrategia de residencia fiscal.
Marco tributario predecible y el régimen de impatriados. Uruguay mantiene un enfoque predominantemente territorial, con un régimen específico para nuevos residentes fiscales. Según el artículo 24-bis del Título 7 del Texto Ordenado 2023 (agregado por el artículo 648 de la Ley 20.446, de 16 de diciembre de 2025; publicación IMPO del 8 de enero de 2026), las personas físicas que adquieran residencia fiscal a partir del 1.º de enero de 2026 podrán optar, por única vez, por tributar el Impuesto a las Rentas de los No Residentes (IRNR) sobre las rentas de capital de fuente extranjera a las que refiere el artículo 6.º, primer inciso, numeral 2 —en el ejercicio fiscal en que se verifique el cambio de residencia y durante los diez ejercicios fiscales siguientes—, siempre que no hayan sido residentes fiscales en los dos ejercicios inmediatos anteriores y no hayan aplicado el régimen del artículo precedente (con las excepciones previstas en la ley). La opción también exige, en cada ejercicio relevante, o más de 183 días de presencia física en Uruguay (Título 7, artículo 2.º, literal A), o inversiones en inmuebles superiores a UI 12.500.000 (inmuebles adquiridos a partir del 1.º de septiembre de 2025; el costo fiscal de inmuebles urbanos del interior en departamentos sin costa sobre el Río de la Plata ni el Atlántico se incrementa en un 100 %), o una capitalización anual de al menos UI 625.000 en fondos de inversión destinados a financiar proyectos productivos o investigación o innovación aplicadas, según la reglamentación. Transcurrido ese plazo, esas rentas pasan al IRPF; el artículo 37(B) del Título 7 fija la tasa del 12 % para “Restantes Rentas”, con regímenes opcionales ulteriores en el artículo 24-bis (incluido el IRPF al 50 % de la tasa durante cinco ejercicios adicionales, o montos fijos en UI, sujeto a condiciones). El sistema es más exigente que el de hace unos años, pero está previsto en ley y reglamento y opera dentro de un marco institucional estable.
Calidad de vida y entorno para familias. Más allá de lo fiscal, Uruguay ofrece niveles de seguridad personal, educación privada de alto estándar, infraestructura de salud y un estilo de vida que resulta especialmente atractivo para familias con hijos. Zonas como Carrasco, Punta del Este, José Ignacio o La Tahona combinan tranquilidad, naturaleza y servicios de primer nivel. Para muchos HNWIs, el “resguardo patrimonial” no se limita a la optimización impositiva: incluye la posibilidad de vivir con tranquilidad y proyectar un entorno estable para la siguiente generación.
Real estate como ancla
En este esquema, el real estate de lujo en Uruguay funciona como un doble ancla: puede servir como causal de residencia fiscal (y, cumpliendo umbrales, como condición del régimen de impatriados) y, al mismo tiempo, como un activo tangible que puede apoyar un plan residencial de largo plazo. Una propiedad en la costa o en un barrio cerrado puede servir de base para vivir en Uruguay. Su valor y su liquidez pueden cambiar; no se garantizan preservación de capital ni rendimientos.
Uruguay no es —ni pretende ser— el destino de menor carga tributaria permanente de la región. Paraguay, y otros, pueden seguir resultando más atractivos para perfiles que se mudan de verdad, tienen ingresos casi exclusivamente de fuente extranjera y toleran un mayor riesgo institucional a cambio de un sistema territorial que, en regla, no grava las rentas de fuente extranjera. Sin embargo, para el segmento de HNWIs que prioriza la seguridad patrimonial, la solidez institucional, la calidad de vida familiar y la previsibilidad a largo plazo, la crisis reciente en Paraguay refuerza el argumento central: la tasa más baja no siempre es la opción más racional.
En un entorno regional donde los shocks institucionales aparecen con cierta frecuencia, Uruguay se distingue por algo más valioso que una tasa nominal: un sistema que, a lo largo del tiempo, ha demostrado ser difícil de cuestionar. Para quienes buscan un lugar serio donde anclar patrimonio y familia, esa reputación sigue siendo su principal activo competitivo.